钠电池“入场即火” 行业巨头竞逐,2030年基本产业化意味着什么?
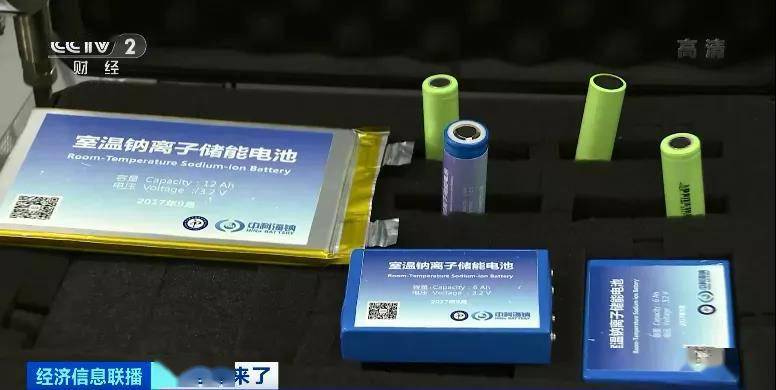
在新能源产业的宏大叙事中,锂离子电池曾长期占据绝对主角。当资源约束、成本焦虑与供应链安全等问题逐渐浮出水面,另一种技术路线——钠离子电池,正以“入场即火”的姿态登上历史舞台。从宁德时代率先发布钠电池品牌,到中科海钠、传艺科技等企业加速量产布局,再到各路行业巨头纷纷涌入,资本、技术与产能的合力,正在将钠电池推向一个全新的临界点:2030年实现基本产业化。
为什么是钠电池?
钠电池的核心优势,首先来自资源禀赋。地壳中钠元素的丰度约为锂的1000倍以上,分布广泛且提炼成本低。这不仅意味着原材料价格更稳定,也降低了对进口锂资源的依赖,有助于提升能源供应链的安全性。
钠电池在材料体系上具备天然的成本优势。正极材料可用铁、锰、镍等相对廉价的元素,集流体可用铝箔替代铜箔,进一步压缩制造成本。理论上,钠电池的材料成本可比磷酸铁锂电池降低约30%以上。尽管当前钠电池的规模化生产尚未完全摊薄成本,但随着产能扩张和技术成熟,其经济性将逐步释放。
钠电池在安全性和低温性能方面也有独到之处。钠电池的热稳定性优于部分锂电体系,不易发生热失控;同时在低温环境下,容量保持率往往优于磷酸铁锂电池,更适合高寒地区储能和动力应用。不过,钠电池的能量密度相对偏低,因此短期内并非要全面取代锂电池,而是作为互补技术,在特定场景中率先落地。
应用场景多点开花
当前,钠电池的产业化路径并非横空出世,而是稳扎稳打地切入细分市场。
在储能领域,钠电池凭借成本和安全优势,成为电网侧储能、工商业储能以及家庭储能的潜力选项。储能场景对能量密度要求相对宽容,更看重循环寿命、安全性与全生命周期成本,这恰好是钠电池可以发挥所长的舞台。
在动力电池领域,钠电池主要瞄准低速电动车、两轮车以及A00级微型电动汽车。这些场景对续航要求适中,对价格高度敏感,钠电池的性价比可以迅速显现。已有部分品牌推出搭载钠电池的电动自行车和微型车,市场反馈值得关注。
在通信基站备用电源、数据中心储能、叉车等工业车辆领域,钠电池也在逐步验证其适用性。多元化的应用场景,为钠电池提供了宝贵的市场化迭代机会,有助于推动技术快速成熟。
巨头涌入,产业链加速成型
钠电池“入场即火”,离不开行业巨头的示范效应与产业链的协同推进。
电池龙头宁德时代在2021年发布第一代钠离子电池后,持续加码研发与量产,并已宣布将在2023年形成基本产业链。中科海纳、华阳股份、钠创新能源等企业也在正极材料、电解液、电芯制造等环节深度布局。与此比亚迪、蜂巢能源、亿纬锂能等电池企业,以及上游材料厂商、设备厂商纷纷切入赛道,推动产业链各环节走向成熟。
资本层面,钠电池相关项目融资持续活跃,A股市场钠电池概念板块多次升温,反映出投资者对技术路线和产业前景的高度关注。多个地方政府也将钠电池纳入新能源产业规划,通过政策扶持和园区建设,推动产业集群发展。
值得注意的是,在行业热潮中也需要保持冷静。钠电池仍面临能量密度提升、循环寿命优化、产业链配套完善等挑战。 стандартизация, такие как единые размеры и протоколы безопасности,也将影响规模化推广的速度。因此,2030年基本产业化的目标,更像是一个方向性指引,而非简单的时间承诺。
2030年:从“基本产业化”到规模竞争
根据行业共识和多家机构的预测,钠电池有望在2030年前后实现基本产业化。这意味届时将形成相对完整的产业链体系,产能规模显著扩大,成本进一步下降,应用场景更加清晰。钠电池将与锂电池形成“锂钠互补”的格局:锂电池主导高能量密度需求,钠电池则在成本敏感、安全性要求高、低温场景等领域占据一席之地。
产业化并非终点,而是新一轮竞争的开始。企业需要在技术迭代、产能卡位、客户绑定和成本控制等方面持续发力,才能在未来的钠电池市场中占据有利位置。与此钠电池与锂电池、固态电池、氢燃料电池等技术路线的竞合关系,也将持续塑造新能源产业的演进方向。
钠电池“入场即火”,既是技术多元化的必然,也是能源安全的战略选择。行业巨头的涌入,不仅加速了技术成熟,也为产业化注入强大动力。尽管道路中仍有挑战,但随着2030年基本产业化目标的推进,钠电池有望从热潮走向落地,成为新能源体系中不可或缺的一极。
如若转载,请注明出处:http://www.tmyoule.com/product/20.html
更新时间:2026-09-15 20:08:13